
Фінансові результати, кадрові зміни та ШІ: Як живе український рекламний ринок у 2026 році
Громадська спілка IAB Україна презентувала нове масштабне дослідження «Barometer воєнного часу 2.0: економічний вплив на бізнес України у 2026 році». Воно базується на опитуванні 65 компаній і охоплює ключові показники ринку: комерційну активність, динаміку бюджетів, зміни медіаміксу та наслідки інфраструктурних втрат.
Дослідження складається з двох частин, тож пропонуємо поглянути на стан індустрії з боку агенцій та рекламодавців.
- Головні інсайти дослідження
- Оптика рекламних агенцій
- Поступове відновлення та короткий горизонт планування
- Трансформація медіаміксу: Must-have vs перша зона ризику
- Чинники, що найбільше впливають на роботу компаній
- ШІ як новий стандарт
- Виснаження команд та кадровий голод
- Загальні настрої
- Оптика рекламодавців
- Бюджетний оптимізм та триваліший горизонт планування
- Панування Digital
- Чинники, які найбільше впливають на роботу компаній
- Використання ШІ
Головні інсайти дослідження
Аналіз відповідей рекламних агенцій та рекламодавців дає змогу виділити 5 ключових векторів, за якими розвиватиметься ринок у найближчій перспективі:
- Високе завантаження компаній та повернення бюджетів не гарантують зростання прибутків. Руйнування інфраструктури, здорожчання операційних витрат та логістики змушують і агенції, і рекламодавців працювати більше за меншу маржу.
- Search, Digital Video та Social Media залишаються фундаментом українського рекламного ринку як найбільш ефективні інструменти. Традиційні медіа (ТБ, радіо, друк) та Influencer marketing — перші в списку, коли йдеться про скорочення витрат.
- Попри те, що рекламодавці намагаються зберігати річний горизонт планування, в реальності 64–76% компаній переглядають затверджені кампанії щомісяця або раз на два місяці.
- Штучний інтелект увійшов в активний вжиток для агенцій (63%) та став потужним інструментом для рекламодавців (76%). Він суттєво підвищує продуктивність, але вже у перспективі 2–3 років трансформує структуру зайнятості та скоротить потребу в окремих спеціалізаціях.
- Психологічне виснаження команд, безпекові ризики та мобілізація створюють гострий дефіцит кваліфікованих фахівців (особливо у Performance, Data, Digital-стратегії та SMM).
Агентство Netpeak — член IAB Україна — щиро дякує команді асоціації за створення цього важливого галузевого дослідження. Ми радо долучилися до ініціативи разом із нашими партнерами. Подібна аналітика допомагає всьому українському бізнесу звіряти орієнтири, знаходити нові точки зростання та залишатися стійкими навіть у найскладніші часи.
Оптика рекламних агенцій
Галузь навчилася працювати в режимі постійного завантаження, проте воно більше не гарантує зростання прибутків.
Поступове відновлення та короткий горизонт планування
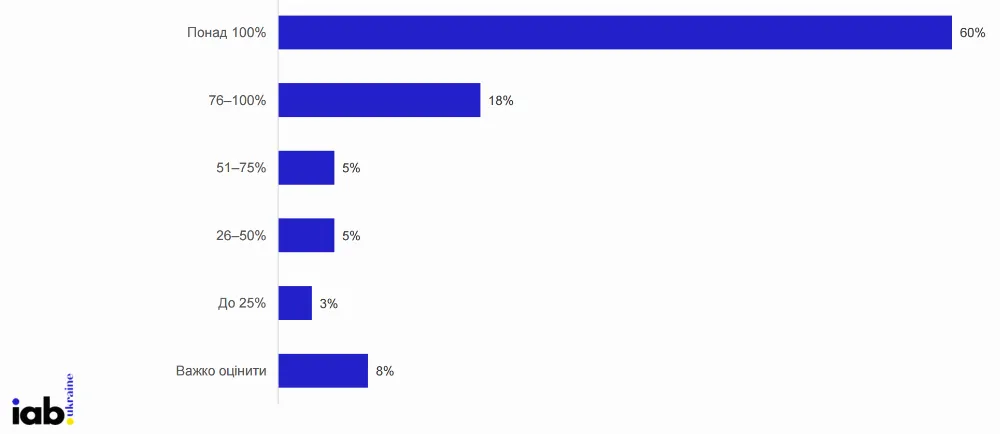
На перший погляд, ринок демонструє поступове відновлення: 60% компаній зазначають, що їхня комерційна активність зараз вища, ніж у березні 2022 року, а ще 18% відновили її до довоєнного рівня. Більше того, 65% працюють майже на межі спроможностей із завантаженістю понад 75% потужностей (а третина — взагалі на 90%+).
Проте за цим високим темпом ховається операційне виснаження. Всі працюють багато, але заробляють менше. З січня 2026 року прибутковість знизилася у 38% агенцій, у 35% вона «застрягла» на місці, і лише 18% змогли наростити маржу.
40% компаній не змінювали вартість своїх послуг у 2026 році порівняно з 2025-м. Водночас 48% підвищили ціни, причому найчастіше — на 10–25% (35%), що свідчить про помірне підвищення вартості послуг на ринку.
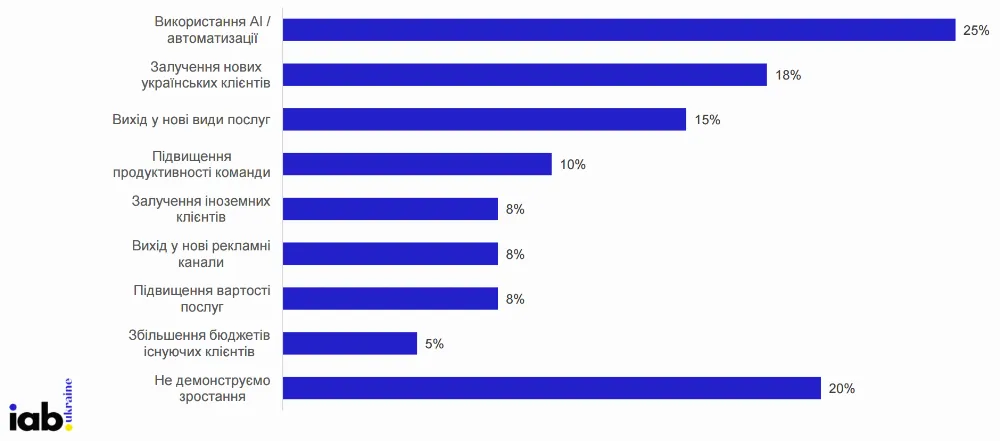
Шукаючи точки розвитку у 2026 році, агенції роблять ставку на впровадження ШІ та автоматизацію, залучення нових українських клієнтів та вихід у нові види послуг. Утім, п'ята частина ринку взагалі не демонструє зростання.
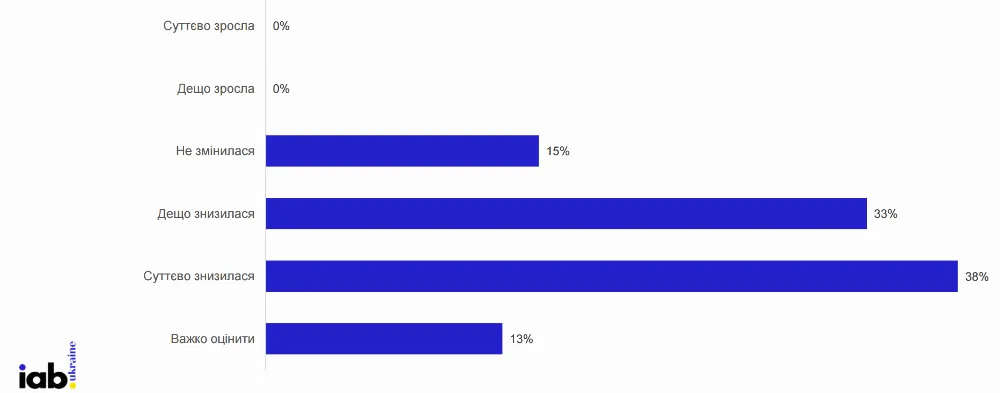
Головним викликом залишається нестабільність в прогнозованості рекламних бюджетів. Перше півріччя 2026 року давало привід для оптимізму — половина опитаних фіксували збільшення кошторисів.
Проте вже у третьому кварталі частка тих, у кого бюджети зростали, впала до 33%, натомість 38% агенцій відчули їх скорочення. Жоден із респондентів не зафіксував покращення, що вказує на подальше посилення невизначеності в плануванні рекламних інвестицій у другому півріччі.
Така турбулентність ускладнює можливість довгострокового планування. Зараз 53% агенцій планують медіаактивності лише на дистанції в 1–3 місяці. Але навіть ці короткі плани не є константою: 76% агенцій переглядають вже затверджені кампанії щонайменше раз на 1–2 місяці, а третина (33%) робить це щомісяця через зовнішні форсмажори.
Загалом 75% респондентів констатують:
прогнозованість рекламних бюджетів суттєво впала порівняно з минулим роком.
Трансформація медіаміксу: Must-have vs перша зона ризику
Прагматизм клієнтів спонукає агенції переглядати і набір каналів.
Search (пошукова реклама) — безумовний must-have. 78% агенцій називають його обо’язковим інструментом навіть за умов режиму економії.
Цікаво, що жодна з опитаних агенцій не вказала Search серед каналів, які скорочують першочергово.
До переліку важливих каналів також входять Social media та Digital video, що підкреслює пріоритетність digital у рекламному міксі.
Канали-драйвери
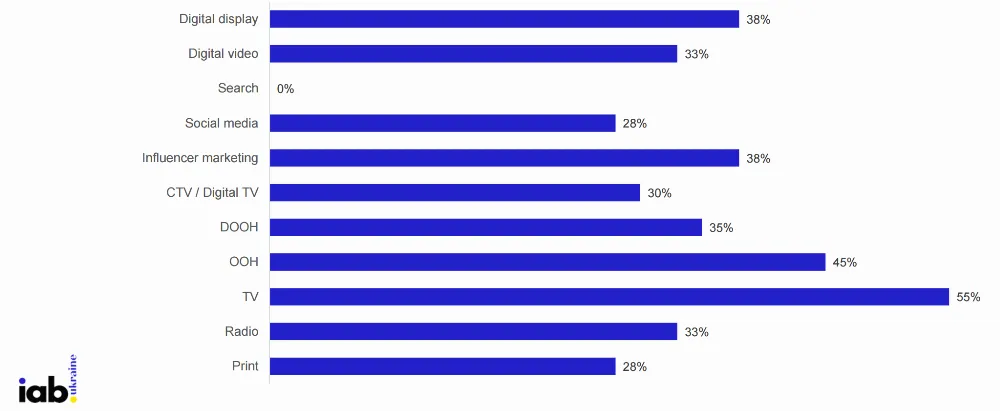
Коли ж виникає потреба оптимізувати витрати, під скорочення в першу чергу потрапляють охопні та дорогі класичні медіа, а також інструменти з менш передбачуваним ефектом: TV, зовнішньої реклама, а також Digital Display та Influencer Marketing.
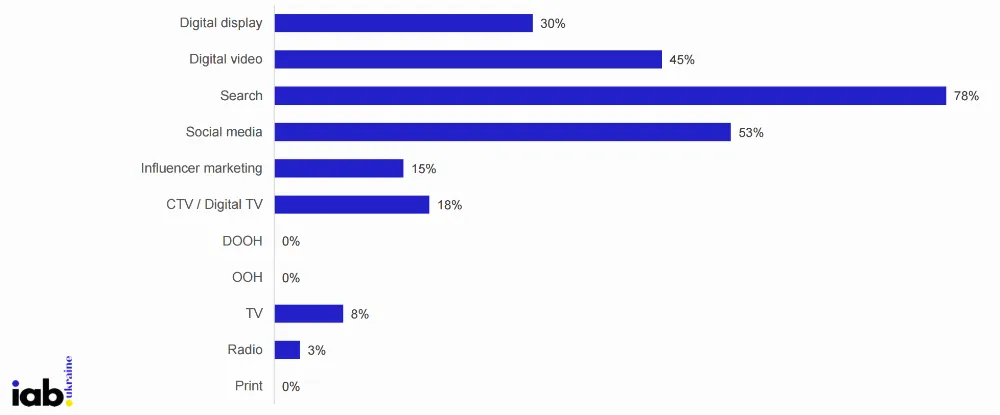
Канали, які першими підпадають під скорочення
Чинники, що найбільше впливають на роботу компаній
Серед факторів, що найбільше ускладнюють операційну діяльність компаній, на перші позиції виходять:
- нестабільність рекламних бюджетів — 80%;
- переривання або перенесення рекламних кампаній — 75%;
- скорочення горизонтів планування — 70%.
До цього додається психологічне навантаження команди (68%) та руйнування або пошкодження інфраструктури (65%).
Один із найважчих ризиків для рекламного бізнесу — це прямі удари ворога по виробництвах, складах та логістичних хабах їхніх клієнтів-рекламодавців. Наслідки ворожої агресії проти українського бізнесу напряму відчули 85% агенцій, за оцінками яких це суттєво зачепило в середньому 27% бізнесу їхніх клієнтів.
Коли клієнт втрачає склад із готовою продукцією чи виробничу лінію, рекламна активність переосмислюється або заморожується. Для 76% агенцій руйнування інфраструктури клієнтів призвели до скорочення рекламних бюджетів (причому 33% відзначають суттєвий спад). Лише 8% змогли зберегти загальний обсяг бюджету, просто перерозподіливши його структуру. Відновлення операційної діяльності компаній поки не супроводжується зростанням рекламних інвестицій, адже всі ресурси спрямовуються на відбудову.
Найчастіше через пошкодження інфраструктури рекламодавці скорочували Brand advertising, Video / TV, а також Influencer marketing. Ще третина опитаних зазначає скорочення всіх рекламних активностей.
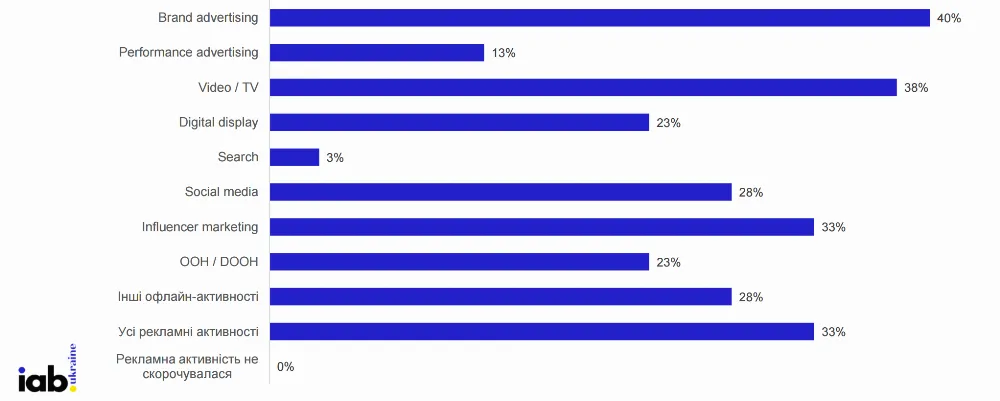
Рекламні активності, які скорочувалися найчастіше
Фізичні втрати бізнесу повністю змінюють задачі реклами: для 43% опитаних вона стала суто тактичною та орієнтованою на швидкі продажі доступних залишків. Ще 33% респондентів констатують, що реклама тимчасово взагалі втратила пріоритетність, поступаючись базовим потребам відновлення підприємств.
Цей чинник — це довгостроковий виклик, з яким доведеться вчитися працювати.
Суттєва більшість опитаних агенцій переконані, що фізичні втрати бізнес-інфраструктури залишатимуться значним або дуже значним бар’єром для рекламних інвестицій українських рекламодавців у найближчі 1–2 роки. І лише 6% сподіваються на незначний вплив цієї проблеми.
ШІ як новий стандарт
Штучний інтелект перетворився на базoвий інструмент — 63% агенцій вже повністю або частково інтегрували AI у свої ключові процеси.
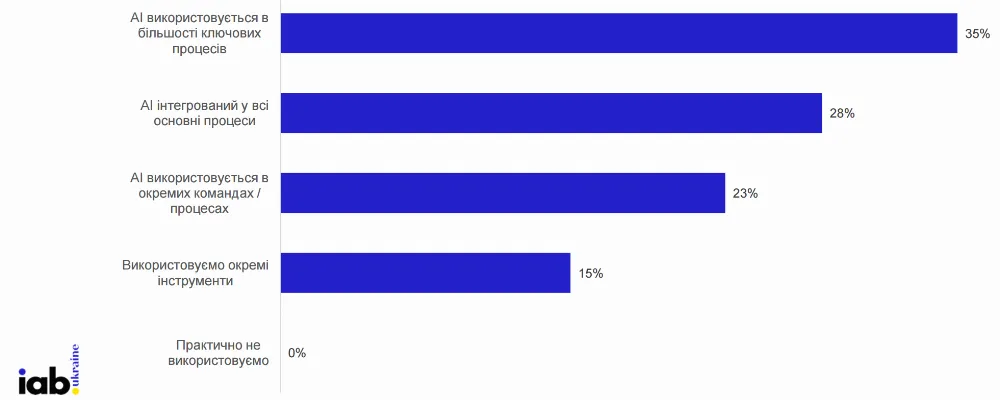
ШІ закриває найрізноманітніший спектр задач: від аналітики та роботи з даними до генерації візуалів, створення контенту, копірайтингу та досліджень.
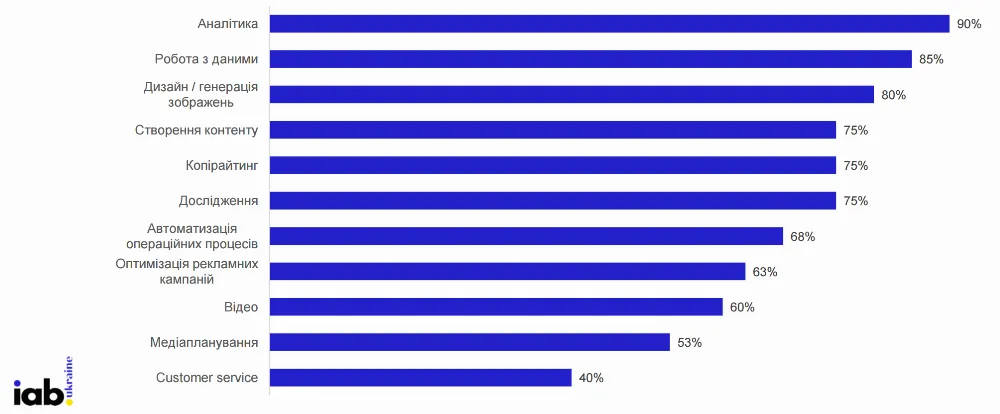
Завдання, для яких використовується ШІ
Результат такого впровадження промовистий: 90% агенцій зафіксували покращення продуктивності, а 61% вже відчули пряме скорочення витрат на окремі операції. Водночас це запускає структурну трансформацію ринку праці — половина опитаних очікує скорочення штату в окремих спеціалізаціях протягом 2–3 років через масову автоматизацію.
Виснаження команд та кадровий голод
Попри технологічний прорив, основою і водночас найвразливішим місцем агенцій залишаються люди. Робота під час війни коштує колосального психологічного ресурсу. Основними факторами, що руйнують продуктивність команд, агенції називають психологічне навантаження та повітряні тривоги, мобілізацію та відключення світла.
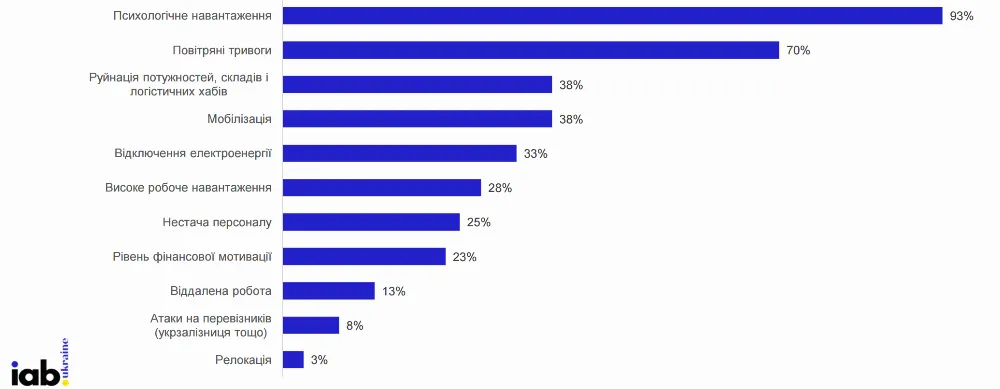
Чинники, що впливають на продуктивність команди
Агенції також стикнулися з гострим дефіцитом кваліфікованих кадрів. Найскладніше знайти Performance specialists (48%), Media specialists (43%), Complex Digital-стратегів (35%), Data / analytics specialists та AI /automation specialists (по 33%).
Загальні настрої
Попри постійні безпекові та економічні виклики, більшість рекламних агенцій (73%) не планують релокацію бізнесу на більш спокійні території України. Ще 20% зазначають, що релокація для їхнього бізнесу не актуальна або технічно неможлива. Лише 6% респондентів все ще розглядають або здійснюють переїзд.
На горизонті 3 місяців більше половини ринку очікують погіршення перспектив бізнесу (зокрема 50% прогнозують помірне падіння, а 8% — значне). На стабільність розраховують 23%, і лише 8% сподіваються на покращення.
На більшій дистанції настрої бізнесу залишаються неоднозначними: частка тих, хто очікує погіршення, знижується до 40%, водночас частка компаній, які прогнозують покращення стану справ, зростає майже втричі — до 23%. Ще 28% розраховують на вихід у стабільне плато.
Агенції сприймають найближчі місяці як період складного проходження поточних викликів, але в середньостроковій перспективі розраховують на поступову адаптацію бізнесу та відновлення рекламного ринку.
Оптика рекламодавців
Портрет рекламодавців у дослідженні представлений переважно великим українським та міжнародним бізнесом: 56% опитаних компаній мають штат понад 250 співробітників, а ще 20% — від 101 до 250 працівників (компанії до 25 осіб становлять лише 8%). За основними галузями діяльності пул респондентів розподілився наступним чином:
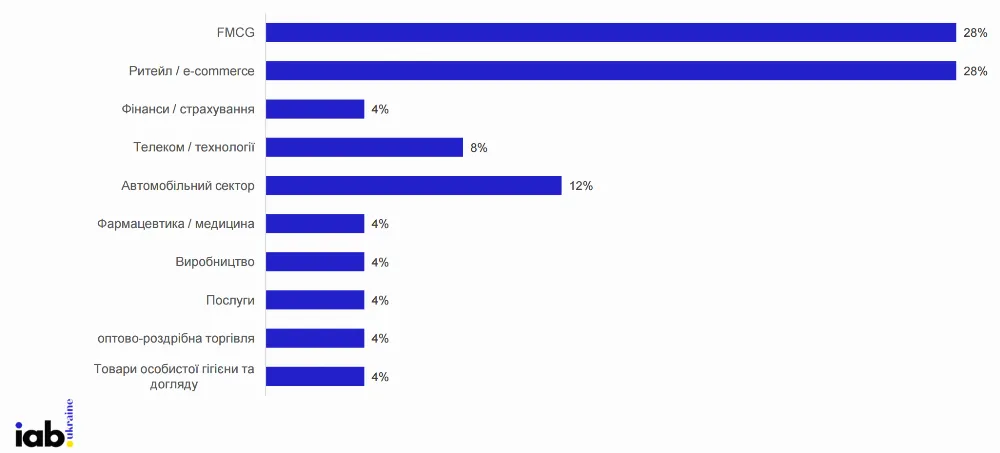
Аналізуючи поточний рівень комерційної активності, 52% опитаних рекламодавців зазначають, що вона перевищила рівень березня 2022 року, ще 24% відновили її до 76–100%. Проте відновлення залишається неоднорідним навіть серед гігантів ринку — 12% компаній все ще зберігають активність лише на рівні 26–50% від показників початку повномасштабного вторгнення.
У 2026 році компанії одночасно трансформують як внутрішні процеси, так і зовнішню пропозицію. Найпомітнішими напрямами змін порівняно з 2025 роком стали:
- використання AI та автоматизації (64%);
- підвищення продуктивності команди (60%);
- вихід у нові рекламні канали (48%);
- розширення асортименту (40%).
Попри високу операційну активність, вихід у нові канали та активну автоматизацію, фінансовий результат багатьох компаній залишається під загрозою: прибутковість знизилася у 48% компаній, тоді як про покращення повідомили лише 20% (ще у 16% вона не змінилася, а 16% не змогли оцінити динаміку).
Намагаючись перекрити зростаючі видатки, 80% компаній підвищили середню вартість своїх товарів та послуг у 2026 році.
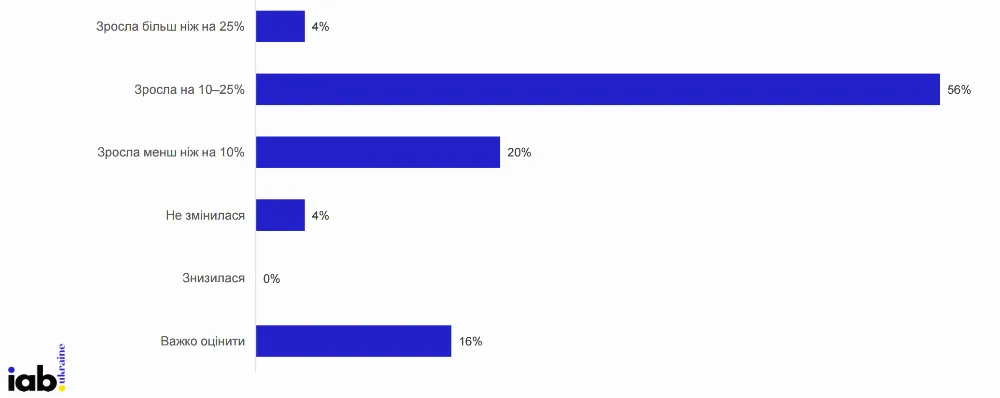
Як змінювалася середня вартість послуг у 2026 порівняно із 2025 роком
Проте ця вимушена індексація не вирішує проблему маржинальності: підняття цін лише частково компенсує інфляційні витрати, здорожчання логістики, втрати складів та інші фінансові виклики воєнного часу.
Бюджетний оптимізм та триваліший горизонт планування
Зупинка маркетингу в кризу означає втрату частки ринку. Це створює цікавий контраст між спостереженнями агенцій та реальними діями їхніх клієнтів.
У той час як серед агенцій у III кварталі 2026 року переважали тривожні сигнали, 56% рекламодавців збільшили свої рекламні бюджети порівняно з аналогічним періодом минулого року (причому 28% — більш ніж на чверть).
Прогнозованість рекламних бюджетів порівняно з 2025 роком зросла у 32% опитаних компаній, тоді як у 28% — знизилася.
Контраст між агенціями та рекламодавцями простежується і у тривалості бюджетного планування. На відміну від агенцій, змушених підлаштовуватися під короткі спринти в 1–3 місяці, переважна більшість рекламодавців продовжують тримати горизонт планування на 7–12 місяців.
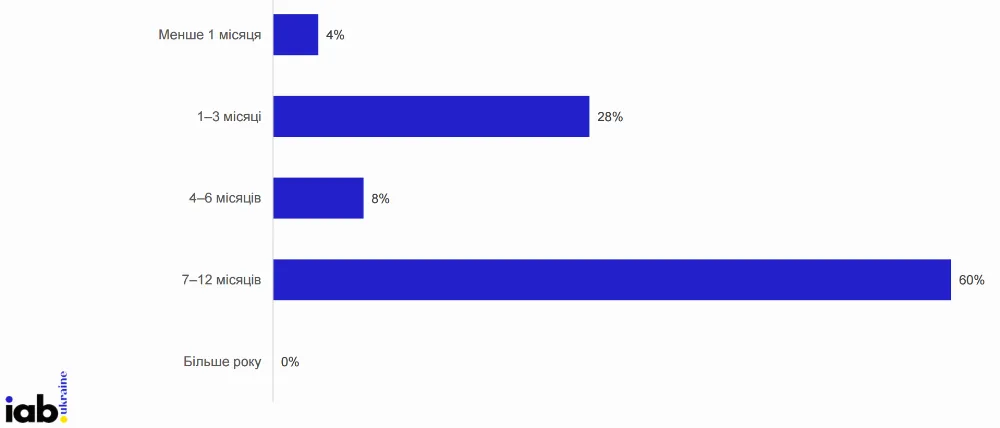
Горизонт планування рекламних бюджетів
Проте наявність затвердженого річного бюджету не означає його сталості. У 64% компаній затверджені рекламні кампанії або бюджети коригуються щонайменше раз на 1–2 місяці, зокрема у 24% — щомісяця. Лише 8% рекламодавців майже ніколи не переглядають затверджені плани.
Маючи зафіксовані річні орієнтири, бізнес регулярно перерозподіляє кошти між каналами й інструментами залежно від обставин.
Абсолютне панування Digital
Рекламодавці підпорядкували свій медіамікс вимогам вимірюваності та прямої конверсії. Це призвело до майже повної відмови від традиційних майданчиків:
- 68% рекламодавців взагалі не використовують друковану рекламу (Print);
- 52% не купують ТВ-рекламу;
- 48% відмовилися від радіо.
Коли постає питання про незамінні майданчики, на перше місце ставлять Social Media (84%), за якими йдуть Search (68%) та Digital Video (64%).
Водночас за потреби оптимізувати витрати рекламодавці першочергово скорочують Influencer Marketing, OOH (зовнішню рекламу), TV та Radio.
Чинники, які найбільше впливають на роботу компаній
Серед чинників, які сьогодні найбільше ускладнюють щоденну роботу великих компаній, лідерами є інфраструктурні руйнування та безпекові обмеження:
- руйнування або пошкодження складської, виробничої чи логістичної інфраструктури називають головним ударом по бізнесу 68% опитаних рекламодавців;
- повітряні тривоги — 60% компаній;
- зміна споживчої поведінки — 56%;
- відключення електроенергії — 48%;
- скорочення горизонтів планування, мобілізація співробітників і психологічне навантаження команди — по 44%.
Це свідчить про те, що маркетингові рішення сьогодні повністю залежать від реальної спроможності бізнесу виготовити, зберегти та доставити товар споживачеві.
Прямим наслідком інфраструктурних пошкоджень стає розрив ланцюгів постачання та втрата асортименту.
У половині компаній рекламну стратегію змінювали через втрату або дефіцит окремих товарів чи категорій щонайменше іноді, причому майже третина робила це досить або дуже часто. Лише 12% опитаних не стикалися з необхідністю коригувати медіаплани через брак товарних запасів.
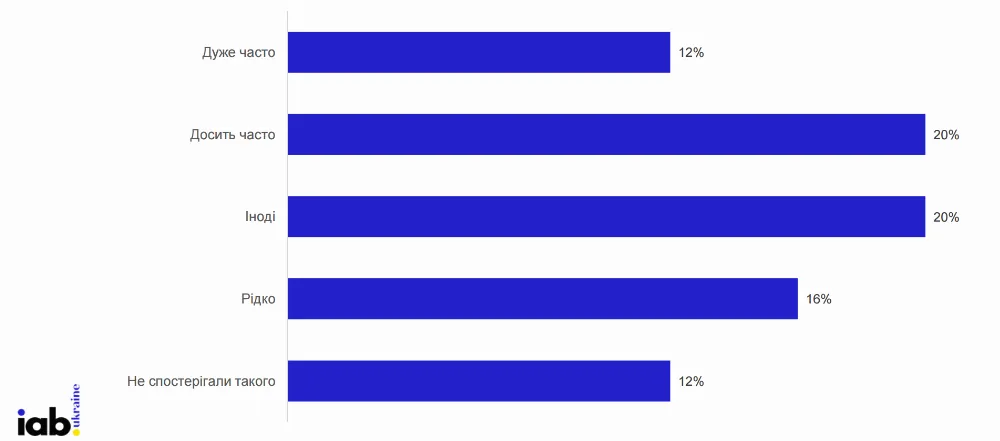
Частота зміни рекламної стратегії через втрату або дефіцит окремих товарів
Попри масштабні фізичні втрати інфраструктури, український бізнес не поспішає повністю відмовлятися від реклами, відводячи їй роль інструмента підтримки бізнесу:
- 28% використовують рекламу для підтримки попиту під час відновлення;
- ще 28% компаній роблять її більш тактичною та орієнтованою на продажі;
- 8% респондентів зазначили, що реклама стала менш пріоритетною через потребу спрямувати всі ресурси на фізичне відновлення підприємства.
Водночас бізнес реалістично оцінює глибину накопиченої шкоди. 56% рекламодавців переконані, що фізичні втрати бізнес-інфраструктури залишатимуться значним або дуже значним фактором, який стримуватиме рекламні інвестиції в Україні протягом найближчих 1–2 років.
Повне відновлення рекламного ринку залежатиме від швидкості відбудови промислового, складського та логістичного потенціалу країни.
Використання ШІ та людський фактор
У питанні штучного інтелекту рекламодавці діють прагматичніше та обережніше за агенції: 76% застосовують ШІ на рівні окремих команд чи локальних завдань, а ще 24% використовують лише поодинокі інструменти.
Найчастіше ШІ використовують для:
- дизайну та генерації зображень;
- створення контенту;
- роботи з даними;
- аналітики.
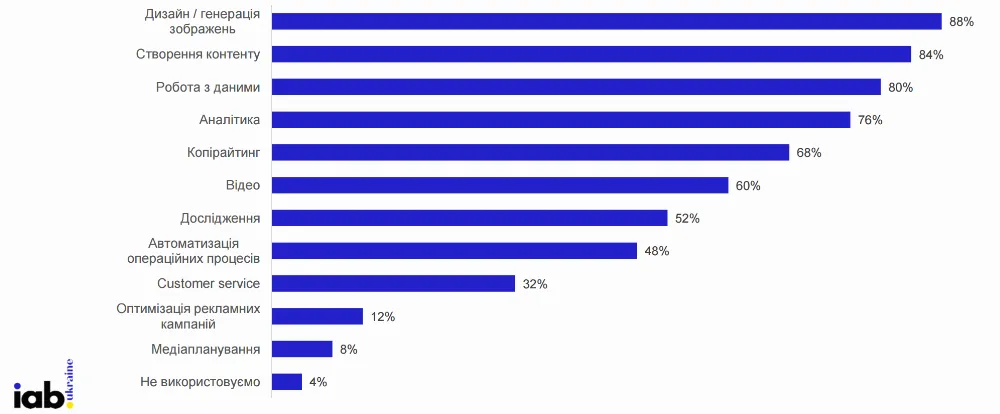
Завдання, для яких використовують ШІ
Водночас пряме використання ШІ в медіаплануванні чи оптимізації рекламних кампаній серед рекламодавців поки залишається точковим експериментом.
Попри стриманий підхід, ефект від технологій вже відчутний: 68% опитаних компаній зафіксували зростання продуктивності завдяки ШІ за останні 12 місяців. Крім того, половина респондентів прогнозує скорочення працівників в окремих спеціалізаціях протягом 2–3 років через активний розвиток автоматизації.
Головними чинниками, які впливають на продуктивність команд рекламодавці, як і агенції, називають психологічне навантаження (80%) та повітряні тривоги (76%).
Очікування від майбутнього
Як і агенції, великий бізнес очікує складного проходження найближчих місяців.
На горизонті 3 місяців половина опитаних компаній очікує погіршення перспектив бізнесу в Україні. На позитивні зміни розраховують лише 12% респондентів, тоді як 24% взагалі утрималися від оцінок через високу невизначеність.
На горизонті 6 місяців песимізм дещо слабшає, але очікування залишаються обережними: частка тих, хто очікує погіршення, знижується до 40%, тоді як 24% розраховують на вихід у стабільне плато. Покращення стану справ прогнозують ті ж 12% опитаних, а чверть ринку (24%) досі не визначилася з довгостроковим прогнозом.
Підсумок
Український рекламний ринок 2026 року демонструє високий рівень зрілості та адаптивності: високе навантаження спонукає шукати нові шляхи оптимізації, а штучний інтелект стає невіддільною частиною щоденних операційних процесів. Попри тиск на маржинальність, логістичні виклики та безпекові ризики, і агенції, і рекламодавці знаходять баланс між гнучкістю та стратегічними цілями.
Головним запорукою подальшого відновлення та зростання галузі залишаються збереження людського капіталу, підтримка продуктивності команд і відбудова інфраструктурного потенціалу країни.
 0
 0
 0
 0
 0
Свіжі
Amazon One-Day Shipping: що потрібно знати продавцям
Які переваги продавець отримує з одноденної доставки та які проблеми
Чи впливають зворотні посилання на ранжування застосунку в Google Play та App Pack?
Екперимент з закупівлею посилань для застосунку на основі штучного інтелекту для візуалізації ремонту та дизайну інтер’єру. Цільовий регіон для просування застосунку — США.
Як монетизувати анонімний трафік: кейс PUMA з тригером «Покинутий перегляд»
У цьому кейсі розповідаємо про механіку зіставлення анонімної поведінки з контактними даними, її роль у персоналізації розсилок і результати, котрі отримала PUMA Ukraine